Sản phẩm bảo hiểm, cung cấp nguồn nhân lực và giải pháp năng lượng xanh: chọn đúng dịch vụ theo nhu cầu

  • Tư vấn theo nhu cầu thực tế
  • Đồng hành sau bán hàng
  • Nguồn nhân lực được sàng lọc
  • Năng lực triển khai hạ tầng
Bảo hiểm nhân thọ
01

Bảo hiểm nhân thọ

Giải pháp bảo vệ tài chính dài hạn, tích lũy tương lai và an tâm cho gia đình.

Tìm hiểu quyền lợi →
Bảo hiểm sức khỏe
02

Bảo hiểm sức khỏe

Giải pháp chăm sóc sức khỏe toàn diện, hỗ trợ chi phí y tế cho cá nhân và gia đình.

Tìm hiểu lợi ích →
Cung ứng nhân lực
03

Cung ứng nhân lực

Kết nối nhân sự chất lượng, tuyển dụng và cung ứng nguồn lực cho doanh nghiệp.

Tìm hiểu đối tác →
Hạ tầng và năng lượng xanh
04

Hạ tầng & năng lượng xanh

Phát triển hạ tầng bền vững, năng lượng tái tạo và các giải pháp xanh hiện đại.

Tìm kiếm giải pháp

→

Về Happy World

Chúng tôi là ai?

Happy World là đơn vị tiên phong trong lĩnh vực cung cấp giải pháp bảo hiểm và nguồn nhân lực, với sứ mệnh đồng hành cùng khách hàng trên hành trình phát triển bền vững.

3+
Năm kinh nghiệm
100+
Doanh nghiệp đối tác
5.000+
Khách hàng tin tưởng
Tìm hiểu thêm
“

Chúng tôi không chỉ cung cấp dịch vụ, mà còn mang đến sự an tâm và cơ hội phát triển cho mỗi khách hàng.

Bảo hiểm nhân thọ

BẢO HIỂM NHÂN THỌ

BẢO HIỂM NHÂN THỌ đã giúp tôi bảo vệ vững chắc và phòng ngừa những rủi ro trong cuộc sống.

THẠM GIA NGAY HÔM NAY >>>
Bảo hiểm sức khỏe

BẢO HIỂM SỨC KHỎE

BẢO HIỂM SỨC KHỎE giúp tôi sống vui, sống khỏe cùng con cháu và không phải lo lắng về tài chính

ĐẮNG KÝ TƯ VẤN NGAY >>>
Cung ứng nhân lực

CUNG ỨNG NGUỒN NHÂN LỰC

Một nguồn nhân lực chất lượng và dồi dào đã giúp doanh nghiệp của tôi có những bước phát triển vượt bậc so với các đối thủ cạnh tranh

TÌM HIỂU ĐỐI TÁC >>>
Hạ tầng và năng lượng xanh

HẠ TẦNG NĂNG LƯỢNG XANH

Phát triển hạ tầng năng lượng xanh là đòi hỏi tất yếu của tương lai trước những đòi hỏi khắt khe về môi trường.

TÌM KIẾM GIẢI PHÁP >>>

Đề xuất người bệnh được biết trước chi phí ngoài bảo hiểm y tế

Happy World

Chiều 9.11, Quốc hội thảo luận ở hội trường dự án luật sửa đổi, bổ sung một số điều của luật Khám bệnh, chữa bệnh, luật Dược, luật Bảo hiểm y tế...

Dẫn luật Khám, chữa bệnh hiện hành, theo đại biểu Nguyễn Khánh Vũ (đoàn Quảng Trị), luật quy định người bệnh có bảo hiểm y tế phải tự trả chi phí ngoài phạm vi được hưởng, nhưng chưa cho họ quyền được biết trước các khoản đó.
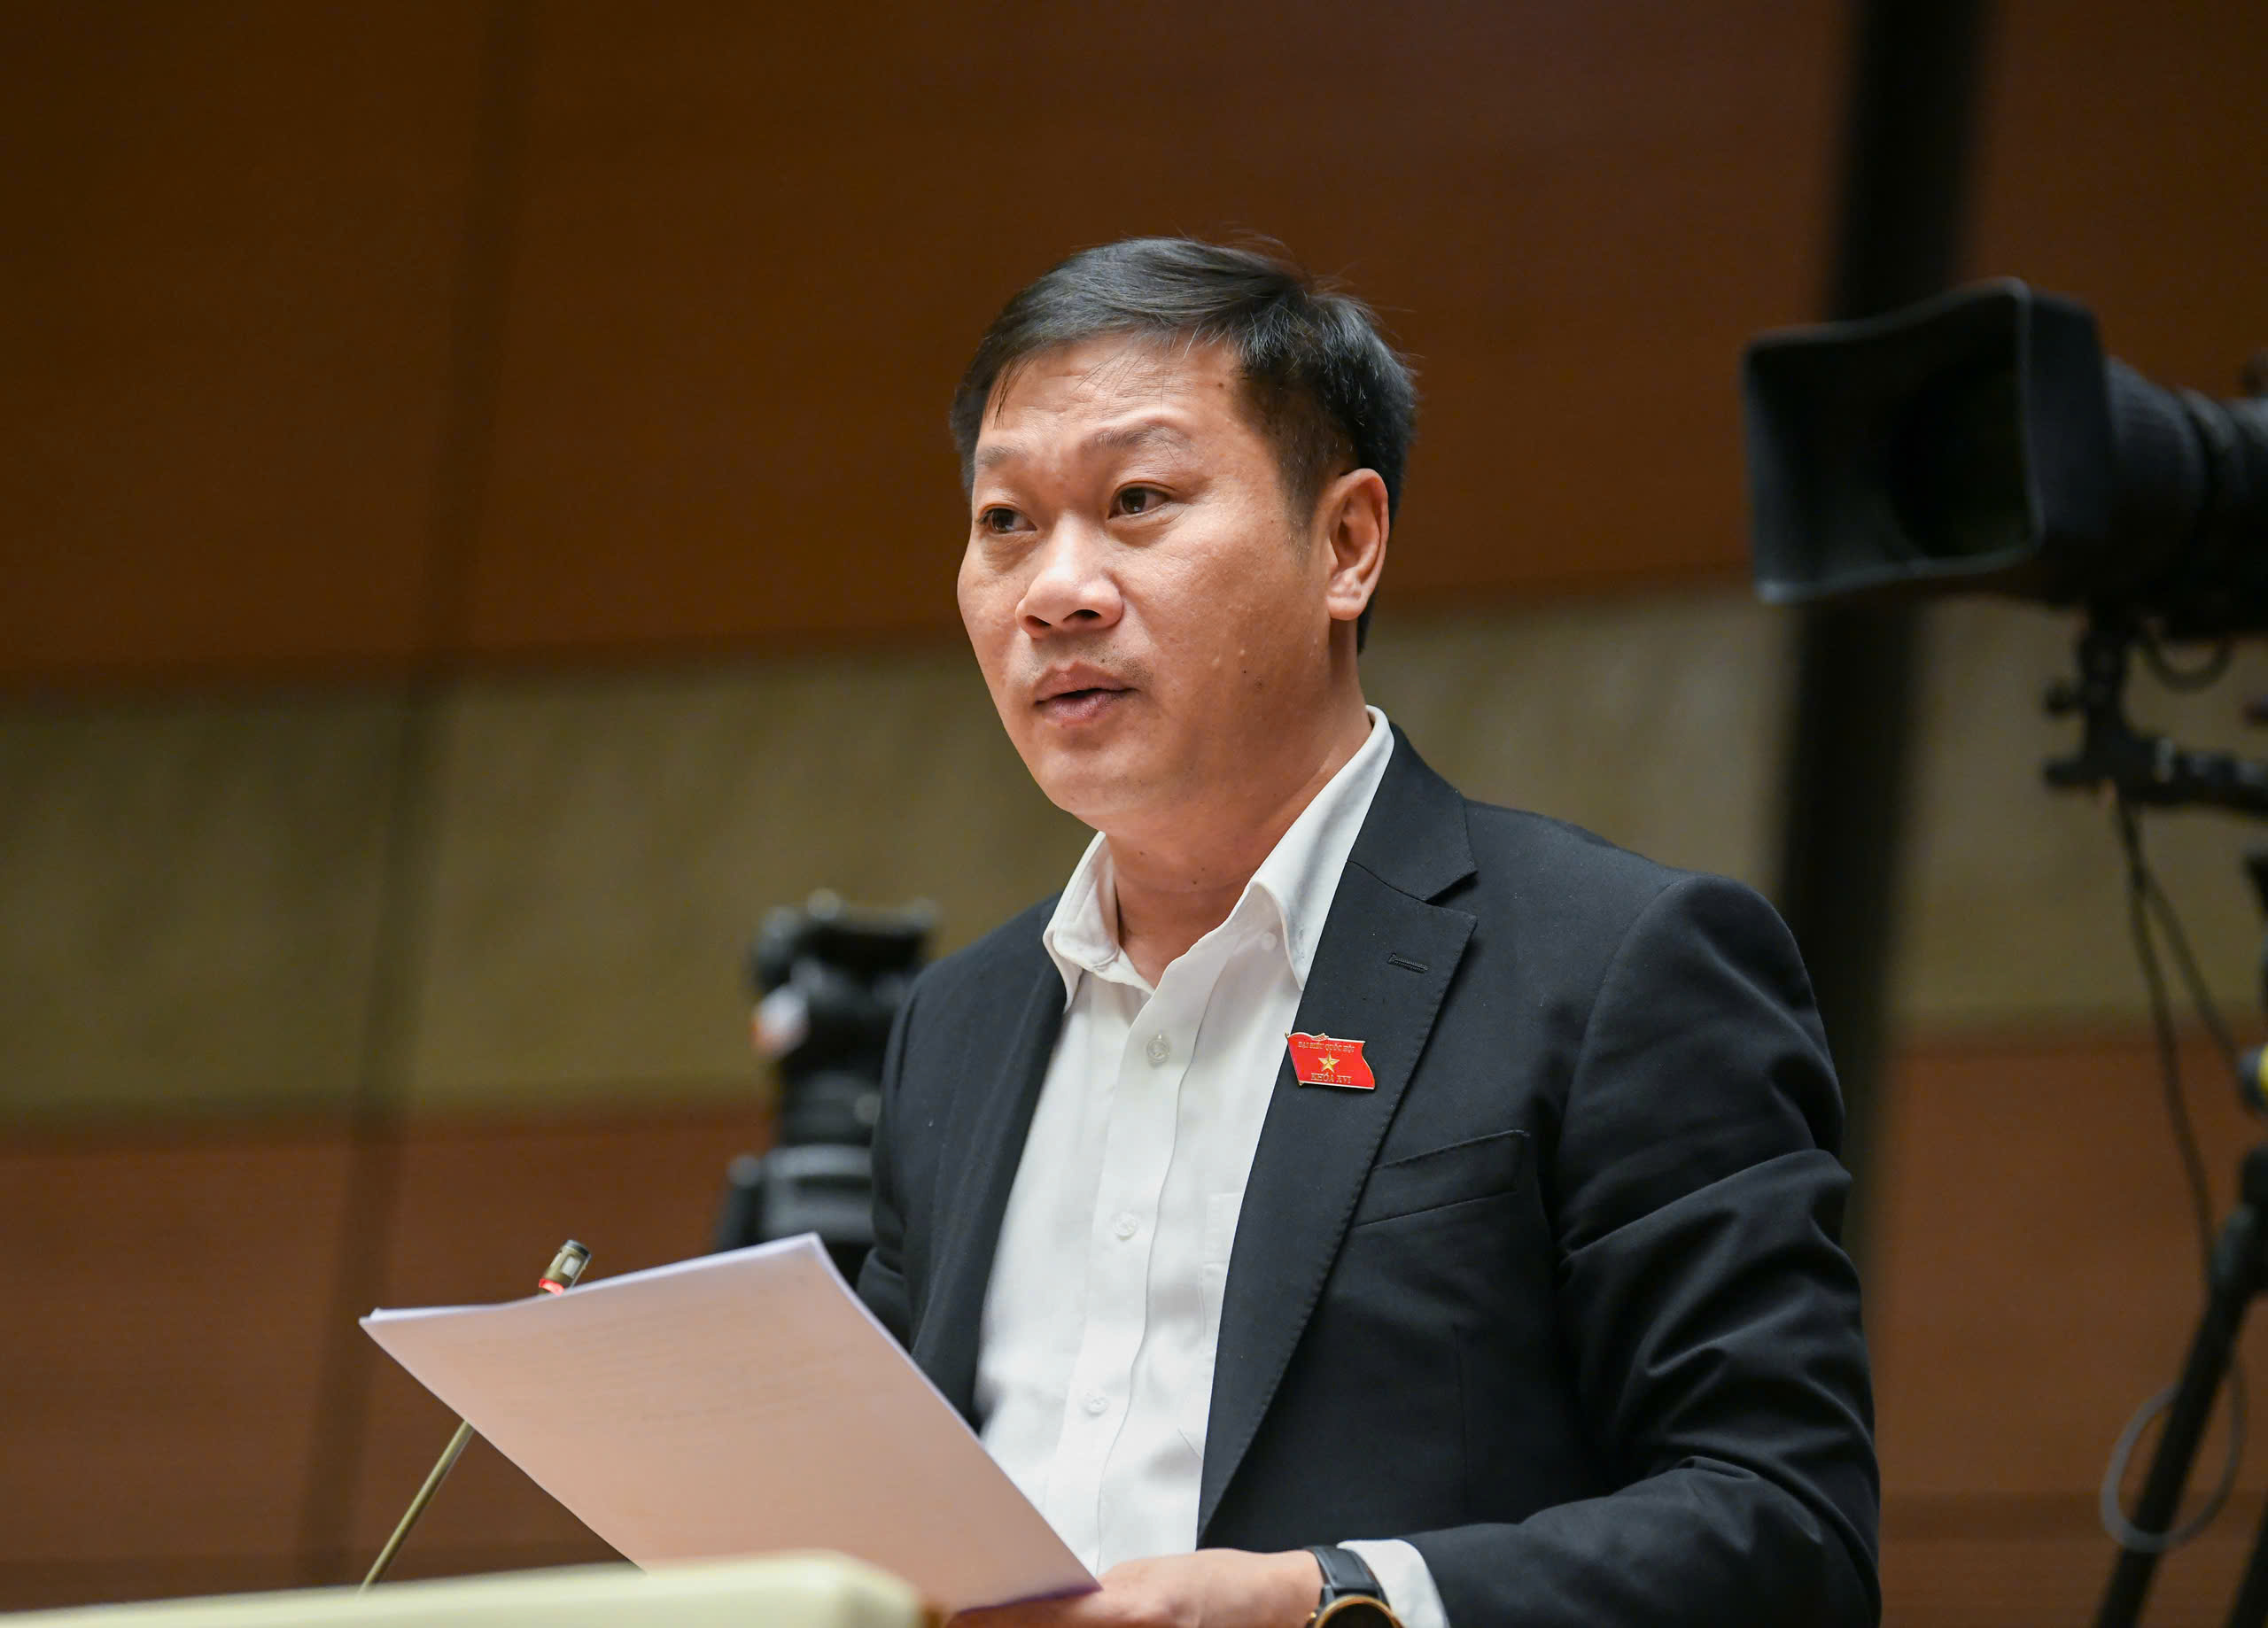
Đại biểu Nguyễn Khánh Vũ (đoàn Quảng Trị)

Trong khi đó, mức hưởng khác nhau từ 80 - 100% lại tùy thuộc nơi khám và tỷ lệ thanh toán của một số thuốc, dịch vụ, nên người bệnh không thể tự tính phần trả của mình.

Cho rằng dự thảo luật vẫn chưa sửa đổi quy định về "quyền được biết trước" của người bệnh, đại biểu Vũ nêu thực tế cử tri phản ánh "có trường hợp người bệnh được chỉ định 8 loại thuốc thì 7 loại thuốc không thuộc danh mục bảo hiểm y tế, phải tự mua".

Hoặc có tình trạng người bệnh tự mua cả thuốc, vật tư thuộc phạm vi quỹ chi trả. Có trường hợp khám đúng thủ tục vẫn phải nộp thêm ngoài phần chi trả và Bộ Y tế đã phải chấn chỉnh.

Do đó, ông đề nghị bổ sung vào luật quy định được thông báo trước các khoản chi phí phải tự chi trả ngoài phạm vi được hưởng bảo hiểm y tế khi được chỉ định thuốc, thiết bị y tế, dịch vụ kỹ thuật, trừ trường hợp cấp cứu và giao Chính phủ quy định chi tiết nội dung, hình thức thông báo.

Đề xuất người bệnh được biết trước chi phí ngoài bảo hiểm y tế

Ông lý giải, quy định trên không can thiệp vào chuyên môn của thầy thuốc nhưng vẫn đảm bảo người bệnh được biết trước để chủ động lựa chọn dịch vụ phù hợp với điều kiện kinh tế của mình.

Một điểm quan trọng khác theo đại biểu Nguyễn Khánh Vũ, "nhiều thầy thuốc rất trăn trở về việc biết có thuốc hiệu quả hơn nhưng chưa thuộc danh mục kê thì người bệnh phải tự trả và không kê thì kết quả điều trị chưa như mong muốn".

Theo điều 21 luật Bảo hiểm y tế, quỹ chỉ thanh toán thuốc trong danh mục, nên khi được chỉ định thuốc ngoài danh mục, người bệnh phải tự trả cho toàn bộ, kể cả phần quỹ lẽ ra đã chi cho cùng thuốc chỉ định trong danh mục. Trong khi dự thảo luật sửa đổi vẫn chưa xử lý trường hợp này, thay vào đó giao Chính phủ quy định mức hưởng.

Cơ quan soạn thảo giải trình, khẳng định "người bệnh không mất quyền lợi bảo hiểm y tế, người bệnh tự chọn dịch vụ đắt hơn vẫn giữ được quyền lợi", nhưng dùng thuốc tốt hơn theo chỉ định chuyên môn lại mất quyền lợi.

"Như vậy là chưa công bằng đối với nhóm người bệnh có thu nhập thấp và nhóm người bệnh có hoàn cảnh khó khăn không sử dụng dịch vụ", ông Vũ chỉ ra và đề nghị với người bệnh chỉ định thuốc ngoài danh mục thì quỹ thanh toán theo đơn giá danh mục, người bệnh chi trả phần chênh lệch.
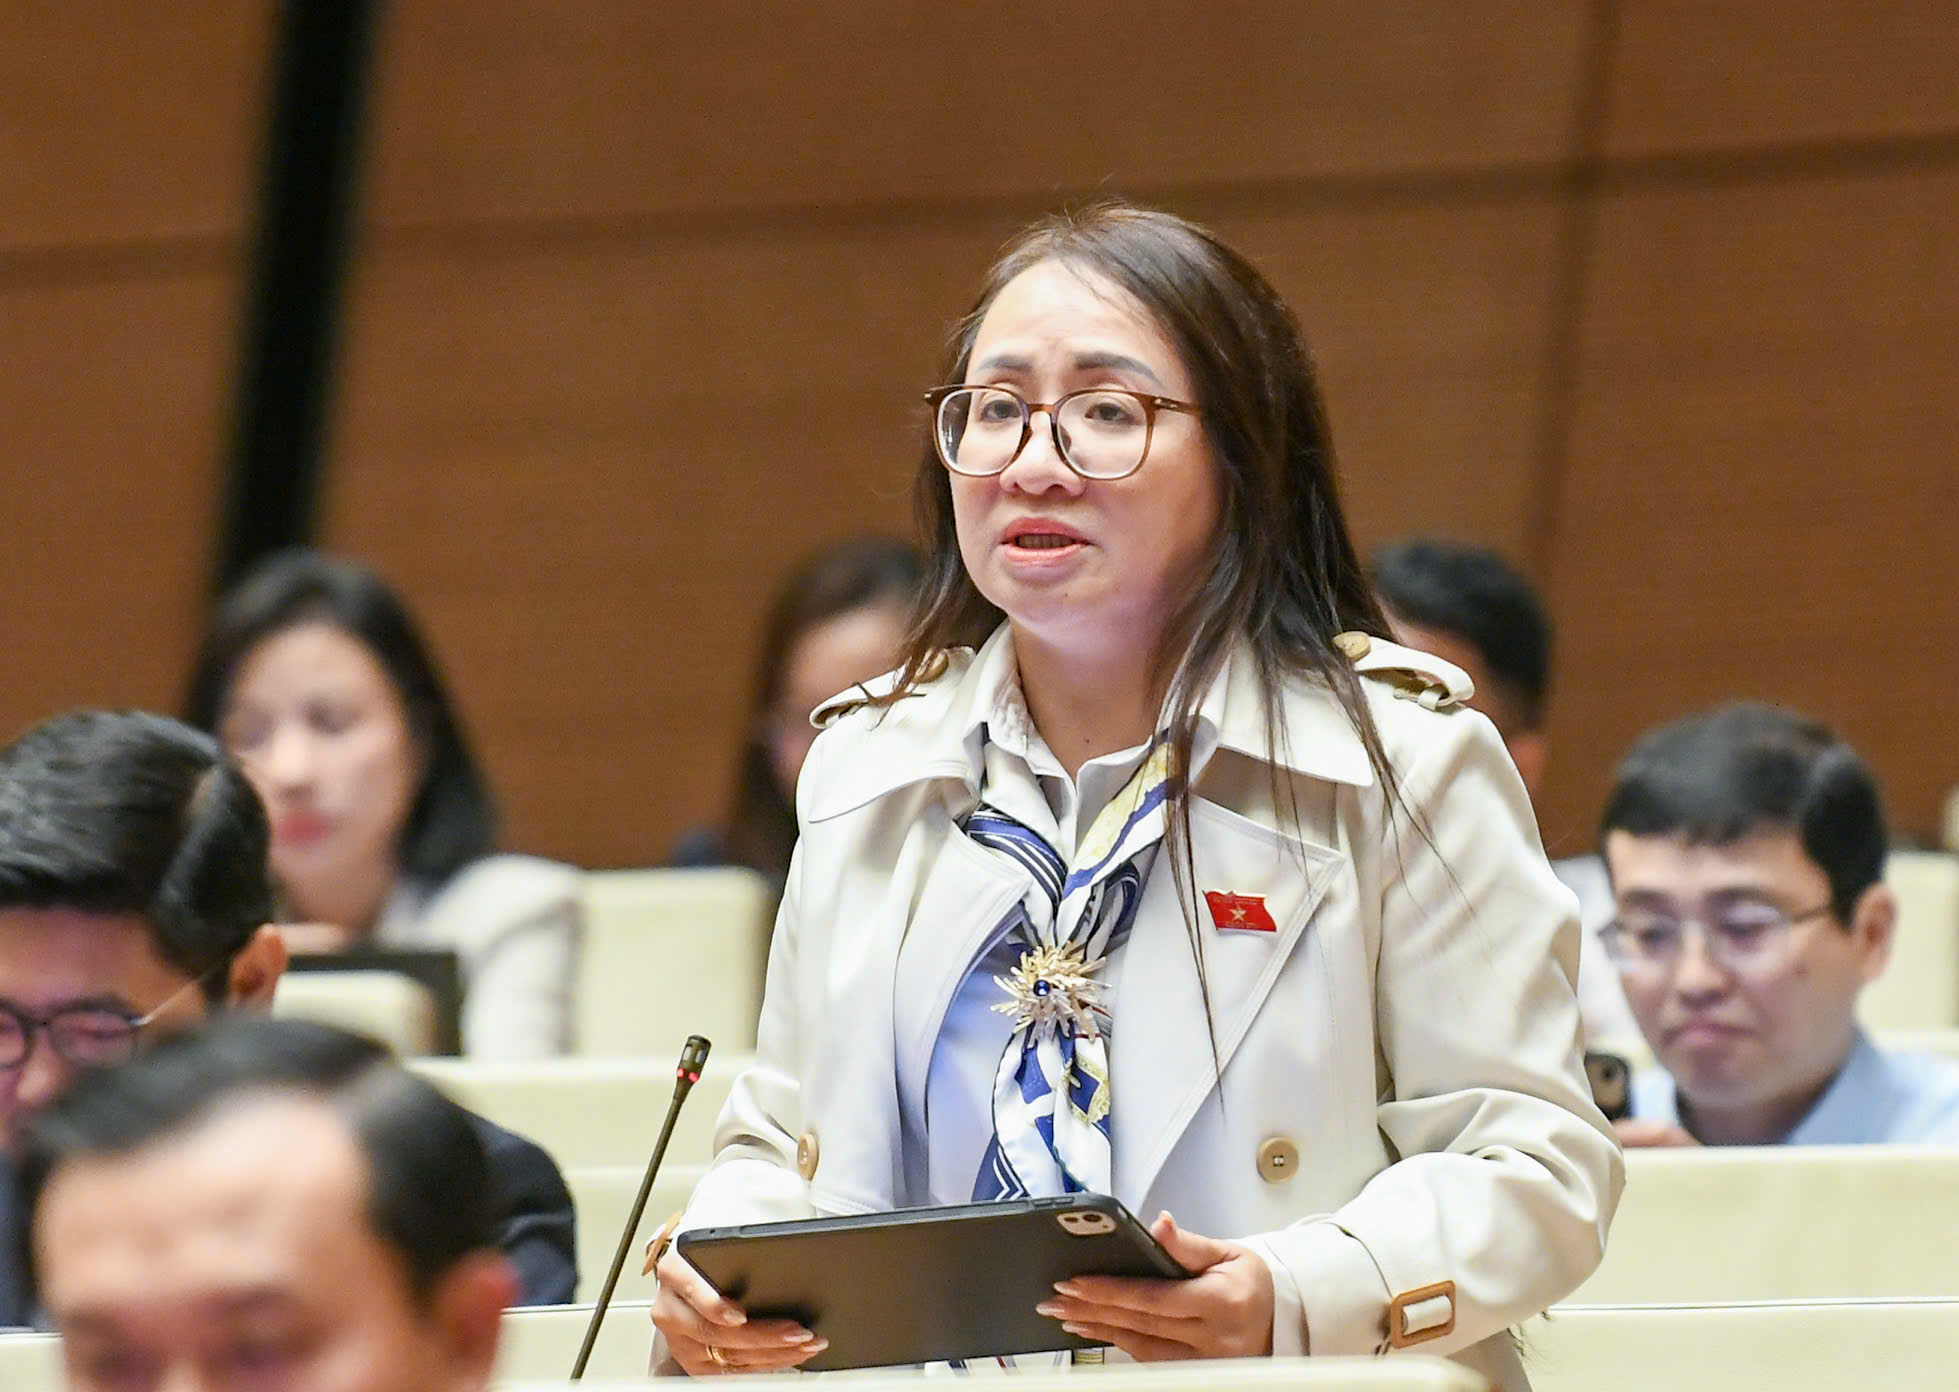
Đại biểu Hà Anh Thư (đoàn Quảng Ngãi)

Cùng quan điểm này, đại biểu Hà Anh Thư (đoàn Quảng Ngãi), đề nghị quan tâm thêm đến khả năng tiếp cận thuốc theo chỉ định của bác sĩ. Chỉ định phải căn cứ vào tình trạng bệnh, hiệu quả và độ an toàn của thuốc.

Theo bà, khi rà soát danh mục thuốc bảo hiểm y tế, cần ưu tiên xem xét thuốc thế hệ mới có bằng chứng mang lại lợi ích rõ rệt cho người bệnh như kéo dài thời gian sống, giảm biến chứng hoặc giảm tác dụng phụ nghiêm trọng. Cần xác định nhóm người bệnh hưởng lợi rõ nhất, đồng thời đánh giá chi phí của cả quá trình điều trị và khả năng chi trả của quỹ.

Khi thuốc mà bác sĩ chỉ định thuộc phạm vi hưởng nhưng bệnh viện đang thiếu, bệnh viện phải giải thích và chủ động tìm phương án bảo đảm điều trị. Nếu có thuốc thay thế phù hợp, bác sĩ cần giải thích căn cứ chuyên môn cho người bệnh.

Trường hợp người bệnh phải tự mua thuốc và đủ điều kiện thanh toán trực tiếp, bệnh viện phải cấp phiếu xác nhận thiếu thuốc và hướng dẫn nộp hồ sơ kèm hóa đơn cho cơ quan bảo hiểm xã hội. Cơ quan bảo hiểm xã hội thanh toán trực tiếp cho người bệnh căn cứ vào số lượng, đơn giá trên hóa đơn, giới hạn đơn giá thanh toán và mức hưởng theo quy định.

Với thuốc ngoài phạm vi được hưởng, bệnh viện phải giải thích lý do chỉ định và chi phí mà người bệnh phải tự trả. Người bệnh cần biết những thông tin này trước khi bỏ tiền ra mua thuốc, đại biểu Thư nêu.

Góc nhìn của Happy World

Nghe thì đơn giản, nhưng "được biết trước khoản phải tự trả" là một quyền mà người đi khám bảo hiểm y tế lẽ ra phải có từ lâu. Theo tôi, đây là chỗ nhiều gia đình thiệt thòi nhất mà ít ai để ý: cầm thẻ bảo hiểm y tế trong tay, nhưng đến quầy thuốc mới biết mình phải trả bao nhiêu.

Đáng chú ý nhất là chuyện thuốc ngoài danh mục. Theo phản ánh được nêu trong buổi thảo luận, quỹ chỉ thanh toán thuốc trong danh mục, nên bác sĩ chỉ định thuốc ngoài danh mục thì người bệnh tự trả toàn bộ, kể cả phần quỹ lẽ ra đã chi cho loại thuốc tương đương trong danh mục. Có đại biểu đề xuất quỹ trả theo đơn giá danh mục, người bệnh chỉ bù phần chênh lệch. Tôi thấy đề xuất này hợp lý, nhưng cần nhớ: đây mới là ý kiến thảo luận, chưa phải quy định đã có hiệu lực. Chưa ai biết nội dung cuối cùng sẽ ra sao.

Vì vậy, trong lúc chờ luật, người bệnh nên tự bảo vệ mình:

  • Trước khi mua thuốc hay làm dịch vụ kỹ thuật, hỏi thẳng: loại nào nằm trong phạm vi bảo hiểm y tế, loại nào phải tự trả, tổng cộng khoảng bao nhiêu.
  • Nếu bác sĩ chỉ định thuốc ngoài danh mục, hỏi có thuốc thay thế trong danh mục không và khác biệt về hiệu quả ra sao. Quyết định cuối cùng vẫn thuộc về bác sĩ và bạn.
  • Nếu bệnh viện thiếu thuốc thuộc phạm vi hưởng, hỏi về phiếu xác nhận thiếu thuốc và giữ lại hóa đơn để làm hồ sơ thanh toán với cơ quan bảo hiểm xã hội, theo hướng dẫn của bệnh viện.

Với người có bảo hiểm sức khỏe thương mại, điểm này còn quan trọng hơn. Phần chi phí ngoài bảo hiểm y tế chính là khoản mà hợp đồng thương mại có thể hỗ trợ, nhưng chỉ khi quyền lợi, hạn mức và điều khoản loại trừ được đọc kỹ từ trước. Doanh nghiệp mua bảo hiểm cho nhân viên cũng nên nhắc người lao động hỏi rõ chi phí trước khi điều trị, để tránh những bất ngờ không đáng có.

Cần tư vấn thêm hãy liên hệ Happy World qua số: 0971.113.000 - 0946.617.617

Nguồn: thanhnien.vn

Đang tải tin tức...

Tin tức & Sự kiện

Tin được quan tâm

Bài viết xem nhiều nhất

Nhà nước tăng hỗ trợ bảo hiểm nông nghiệp, mở thêm dư địa cho doanh nghiệp bảo hiểm

Một trong những thay đổi chính sách đáng chú ý của thị trường bảo hiểm Việt Nam trong năm 2026 nằm ở lĩnh vực bảo hiểm nông nghiệp. Chính phủ đang tăng mức hỗ trợ phí bảo hiểm nhằm mở rộng khả năng tiếp cận của người sản xuất, đặc biệt là nhóm dễ bị tổn thương trước thiên tai và biến động thời tiết. Ngày 5/9/2026, Chính phủ ban hành Nghị định 346/2026/NĐ-CP sửa đổi, bổ sung một số quy định về bảo hiểm nông nghiệp. Một trong những điểm đáng chú ý là điều chỉnh các loại hình sản phẩm bảo hiểm và bổ sung quy định về nguồn cung cấp chỉ số đối với bảo hiểm theo chỉ số thời tiết và chỉ số viễn thám. Theo chính sách mới, người sản xuất nông nghiệp được tăng mức hỗ trợ phí bảo hiểm; riêng hộ nghèo và hộ cận nghèo có thể được hỗ trợ tối đa tới 95% phí bảo hiểm.  Đây là thay đổi có ý nghĩa lớn đối với thị trường bởi một trong những rào cản của bảo hiểm nông nghiệp lâu nay là khả năng chi trả của người dân. Khi Nhà nước tham gia hỗ trợ một phần lớn chi phí, sản phẩm bảo hiểm có thêm cơ hội ti...

THỊ TRƯỜNG BẢO HIỂM VIỆT NAM: TRIỂN VỌNG TĂNG TRƯỞNG, TÁI CẤU TRÚC VÀ CƠ HỘI CHIẾN LƯỢC GIAI ĐOẠN 2026–2030

  1. Bối cảnh thị trường: Tăng trưởng đã trở lại, nhưng chất lượng tăng trưởng mới là vấn đề cốt lõi Thị trường bảo hiểm Việt Nam đang bước vào một giai đoạn chuyển đổi quan trọng. Sau thời kỳ tăng trưởng nhanh dựa trên mở rộng mạng lưới phân phối, bancassurance (phân phối bảo hiểm qua ngân hàng) và nhu cầu tích lũy tài chính của tầng lớp trung lưu, ngành bảo hiểm phải đối mặt với yêu cầu cao hơn về minh bạch, chất lượng tư vấn, khả năng thanh toán quyền lợi và hiệu quả kinh doanh thực chất. Theo bản tin thị trường bảo hiểm tháng 1/2026 của Bộ Tài chính, tổng doanh thu phí bảo hiểm toàn thị trường năm 2025 ước đạt 233.112 tỷ đồng, tăng 2,56% so với năm 2024. Trong đó, bảo hiểm phi nhân thọ đạt 88.054 tỷ đồng, tăng 10,95%; bảo hiểm nhân thọ đạt 145.085 tỷ đồng, giảm 1,94%. Ministry of Finance Những con số này phản ánh một thực tế đáng chú ý: thị trường vẫn mở rộng về tổng doanh thu, nhưng động lực tăng trưởng đang dịch chuyển từ bảo hiểm nhân thọ sang bảo hiểm phi nhân thọ. Đây khôn...

HAPPY WORLD TUYỂN DỤNG NHÂN SỰ TOÀN QUỐC

  Công ty Cổ phần Cung ứng Nhân lực và Bảo hiểm Happyworld mở rộng hệ thống và tuyển dụng các vị trí: 🔹 1. NHÂN VIÊN THỊ TRƯỜNG Tìm kiếm, phát triển khách hàng và thị trường. Giới thiệu sản phẩm, dịch vụ của Happyworld. Chăm sóc và duy trì hệ thống khách hàng. 🔹 2. NHÂN VIÊN LẮP ĐẶT MÁY Lắp đặt, kiểm tra và hướng dẫn vận hành thiết bị. Bảo trì, hỗ trợ kỹ thuật tại điểm triển khai. Được đào tạo nghiệp vụ khi bắt đầu công việc. 🔹 3. ĐẠI LÝ ỦY QUYỀN HAPPYWORLD Phát triển hệ thống đại lý tại địa phương. Chủ động xây dựng thị trường và khách hàng. Được Happyworld hỗ trợ đào tạo, chính sách và phát triển hệ thống. 🎁 QUYỀN LỢI ✅ Lương + thưởng hấp dẫn ✅ Được đóng BHXH theo quy định ✅ Bảo hiểm sức khỏe ✅ Được đào tạo và hỗ trợ trong quá trình làm việc ✅ Cơ hội phát triển lâu dài cùng hệ thống Happyworld 📞 LIÊN HỆ ỨNG TUYỂN: 0971 113 000 – 0946 617 617 👉 Gia nhập Happy World – cùng xây dựng hệ thống, cùng phát triển tương lai!

TÌM KIẾM ĐỒNG ĐỘI – BÁN BẢO HIỂM PHI NHÂN THỌ

  [HAPPY WORLD] TÌM KIẾM ĐỒNG ĐỘI – BÁN BẢO HIỂM PHI NHÂN THỌ  👉 NHẬN THU NHẬP NGAY TỨC THÌ! Bạn đang tìm kiếm một cơ hội nâng cao thu nhập? Bạn muốn thử sức trong lĩnh vực bảo hiểm nhưng ngại vì chưa có kinh nghiệm hay vốn liếng? Hãy gia nhập đội ngũ của HappyWorld ngay hôm nay! Chúng tôi đang mở rộng thị trường và tìm kiếm những người đồng đội nhiệt huyết cùng lan tỏa những giá trị an tâm đến cộng đồng. ⭐ TẠI SAO BẠN NÊN CHỌN HAPPY WORLD? Không cần vốn: Bắt đầu khởi nghiệp và gia tăng thu nhập với chi phí bằng 0. Đào tạo người mới từ A - Z: Bạn chưa biết gì về bảo hiểm? Đừng lo! Hệ thống bài giảng và lộ trình đào tạo bài bản từ cơ bản đến nâng cao sẽ giúp bạn tự tin ra đơn. Đội ngũ hỗ trợ tư vấn: Luôn có những "người thầy", "người đồng nghiệp" giàu kinh nghiệm đồng hành, hỗ trợ bạn tư vấn khách hàng 24/7. Đăng ký siêu tốc: Thủ tục hồ sơ cực kỳ đơn giản, chỉ với 5 phút đăng ký là bạn đã có thể bắt đầu làm việc. Thu nhập hấp dẫn: Cơ chế hoa hồng minh bạch, nhận thu...

Bảo hiểm phi nhân thọ bước vào cuộc đua công nghệ và thị phần

 Nếu bảo hiểm nhân thọ đang trong quá trình phục hồi sau giai đoạn khó khăn, thì bảo hiểm phi nhân thọ lại đang chứng kiến một cuộc cạnh tranh khá sôi động về thị phần, công nghệ và tốc độ phục vụ khách hàng. Trong quý I/2026, PVI tiếp tục đứng đầu thị trường bảo hiểm phi nhân thọ với doanh thu phí bảo hiểm gốc 4.698 tỷ đồng, chiếm 19,18% thị phần. Bảo Việt đứng thứ hai với 3.270 tỷ đồng, trong khi Bảo Minh đứng thứ ba với 1.822 tỷ đồng. Đáng chú ý nhất là DBV. Doanh nghiệp đạt doanh thu 1.475 tỷ đồng trong quý I, tăng tới 96,35% so với cùng kỳ và vươn lên vị trí thứ tư thị trường. MIC cũng trở lại nhóm dẫn đầu với doanh thu 1.445 tỷ đồng. Sự dịch chuyển này cho thấy thị trường phi nhân thọ đang có mức độ cạnh tranh cao hơn đáng kể. Vị trí của các doanh nghiệp trong nhóm dẫn đầu không còn cố định, đặc biệt khi công nghệ đang trở thành một công cụ cạnh tranh trực tiếp. DBV là một ví dụ. Doanh nghiệp tập trung nâng cấp hạ tầng công nghệ thông tin, ứng dụng AI, tự động hóa và tích hợp...
-->